Бюджетный проект: новые налоги и устойчивые военные расходы
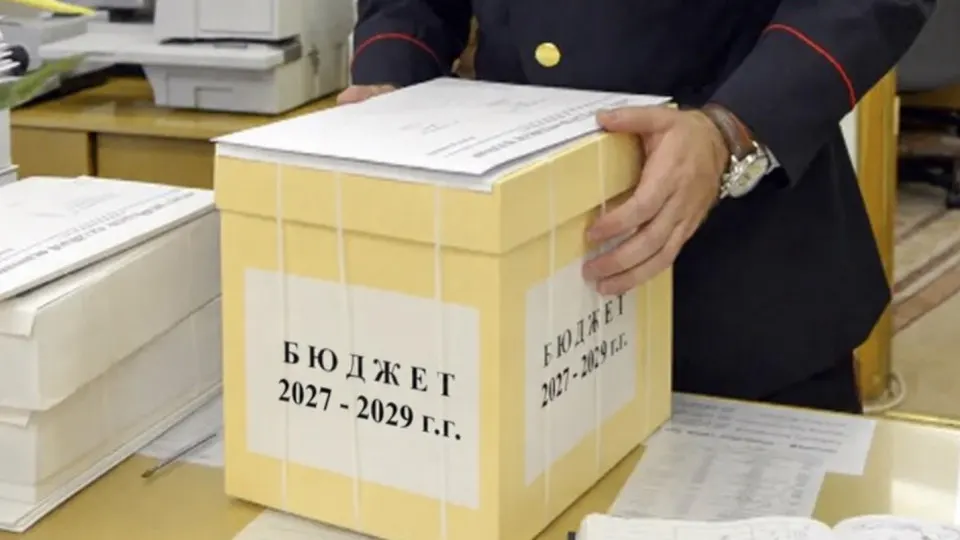
Неудивительно, что эксперты обсуждают два аспекта проекта бюджета: новый налоговый режим и рост расходов на оборону. Оба направления вызывают оживлённое обсуждение среди аналитиков и общественности.
Начнем с налогов
Основные новации на данный момент выглядят так:
- Единовременный налог на сверхдоходы горно‑металлургических компаний по ставке 30%, для золота — 20% над дополнительной прибылью, если мировые цены выше уровня 2024 года.
- Распространение НДФЛ на все пассивные доходы: вклады, дивиденды, доходы от аренды и продажи собственности, с применением прогрессивной ставки до 22% для доходов свыше 50 млн рублей в год.
- Взимание НДС по полной ставке с покупок в зарубежных интернет‑магазинах и дополнительная комиссия в 100 рублей за посылки таможенной стоимостью менее 200 евро.
- Повышение налога на дивиденды до 35% в пользу нерезидентов из недружественных стран.
Ни один из этих налогов, по предварительным оценкам, не нарушат существующую экономическую логику. Сохраняется необлагаемый порог доходов со вкладов, а прогрессивная шкала коснется незначительной доли граждан.
Что касается трансграничных покупок — на 2025 год фирмы по‑прежнему отмечают незначительное влияние на импорт, а посылки стоимостью ниже 200 евро облагаются таможенными мерами.
Многие эксперты отмечают, что в проекте бюджета подчеркивается и повышение «утилизационного сбора» и другие платежи, однако эти дополнительные сборы пока не относятся к налоговым изменениям.
Насколько эти инициативы изменят общую налоговую нагрузку, пока неясно; по оценкам некоторых аналитиков, эффект окажется умеренным и не приведёт к резкому росту налогов.
Доходы и расходы
Уровень доходов бюджета во многом подтверждает устойчивость, но исполнение на текущий год может быть ниже плановых показателей; в перспективе рост доходов может составлять около 9–10% за счёт инфляции и девальвации рубля.
Доходная часть бюджета остаётся на уровне примерно 17,5% ВВП, что не предполагает резкого роста налогов. Однако дефицит планируется на уровне около 5,5 трлн рублей (примерно 2,2% ВВП), с тенденцией сохраняться на близком уровне к концу года.
Дефицит можно финансировать через увеличение кредитования банков через сделки репо; по оценкам, это может привлечь 2–3% ВВП в год без риска гиперинфляции.
Минэкономразвития осторожно оценивает цену на нефть в районе 50 долларов за баррель, ожидается умеренная динамика инвестиций и курс рубля близко к текущим уровням.
Похоже, размер военных расходов вызывает особое внимание: хотя в проекте бюджета на оборону заложено значительное финансирование, фактические траты могли превысить планы в текущем году, что влияет на общую финансовую картину.
К середине года военные расходы существенно превысили плановые значения и, по прогнозам экспертов, могут достигнуть заметных объёмов к концу года, что влияет на бюджет и экономику.
По расчетам на 2027 год ВВП ожидается около 250 трлн рублей, военный бюджет — около 6,8–8% ВВП с учётом дополнительных расходов, что отражает ориентированность бюджета на текущее военное задание.
Война не кончается
В рамках трехлетних планов сохраняется высокий уровень ассигнований на оборону; руководство считает необходимым поддерживать финансирование на уровне, который не снижает военной готовности и позволяет продолжать текущее направление действий.
Экономика и бюджет по‑прежнему ориентированы на продолжение конфликта, а не на мирную повестку. Это формирует основу главного финансового документа на ближайшее время.
В заключение правительство заявляет о возможности долгосрочного бюджетного цикла — основная идея проекта остаётся прежней: курс на продолжение операции и финансирование обороны.