Правительство может отменить налоговую льготу для пищевой промышленности
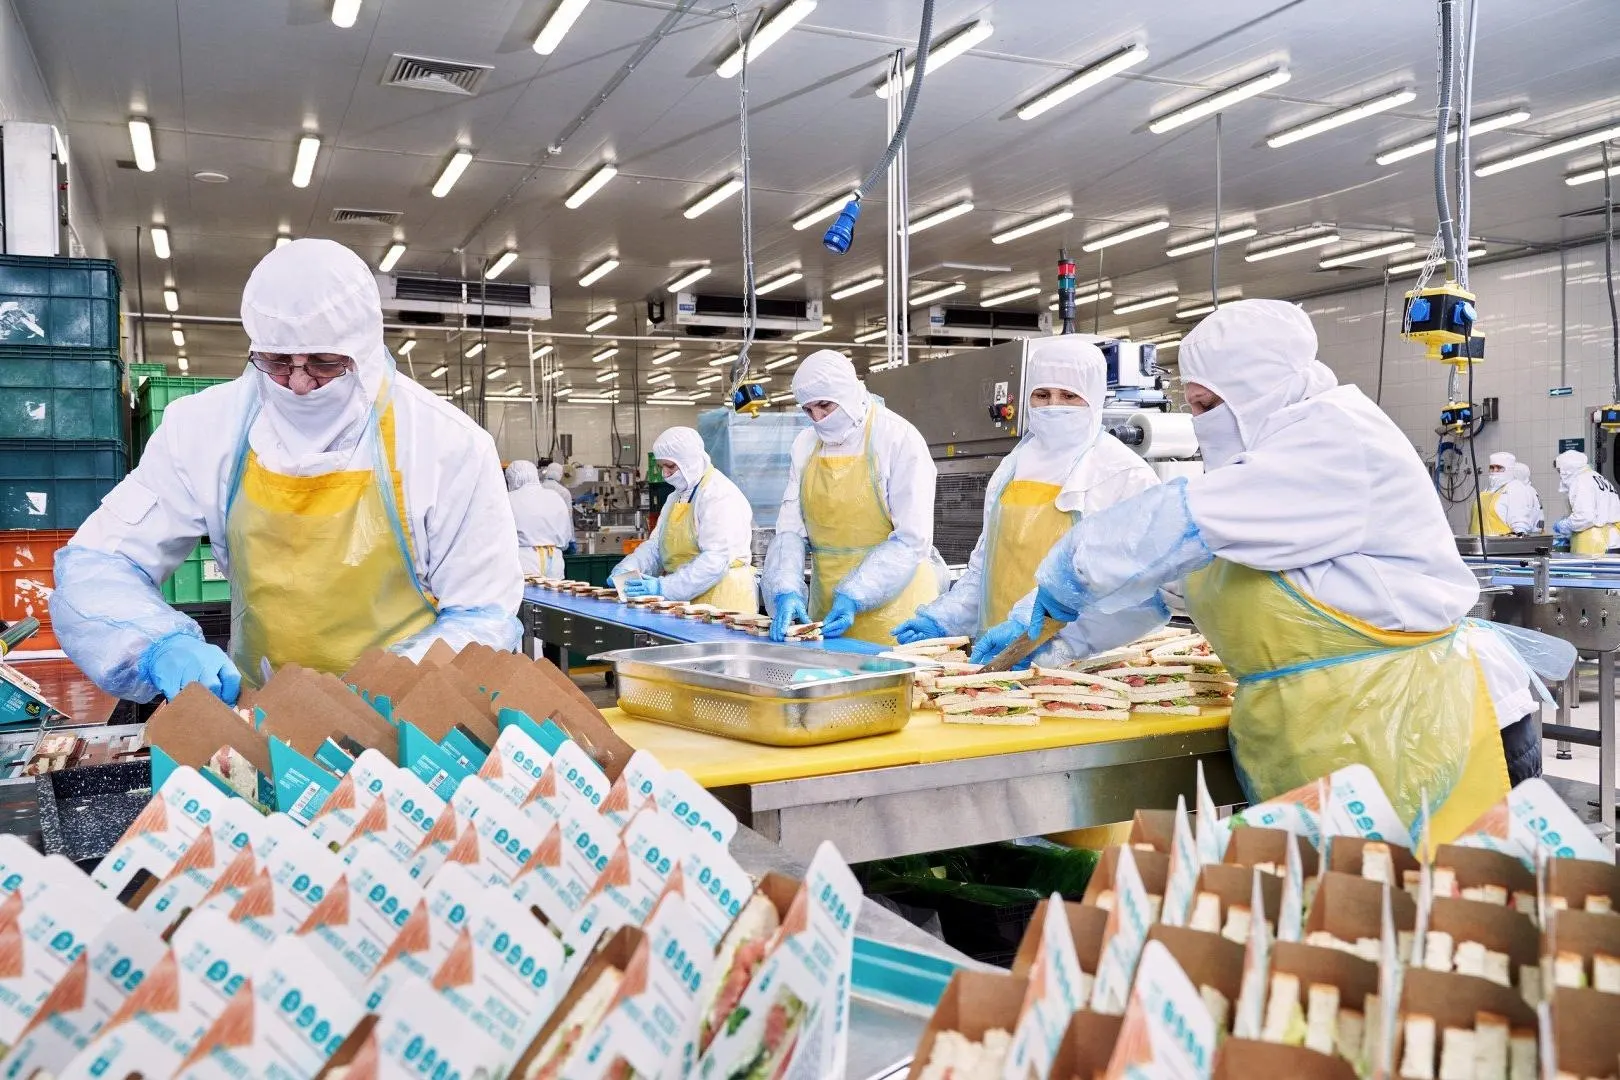
Крупнейшие отраслевые объединения пищевой продукции обратились в Государственную думу с просьбой сохранить инвестиционную налоговую льготу, снижающую платежи в федеральный бюджет за счет инвестиций в производство. Правительство планирует отказаться от льготы, отнеся пищевую отрасль к числу высокодоходных.
По официальной статистике ФНС рентабельность продаж производителей пищевых продуктов в 2025 году достигла 9,4%, тогда как средний показатель по экономике — 10,9%. В единый перечень с ними попали добытчики металлических руд, чья рентабельность почти в семь раз выше.
Обращение от 14 октября направлено руководителю комитета Госдумы по бюджету и налогам. Его подписали отраслевые объединения: Союз производителей соков и напитков, Ассоциация производителей пива, солода и напитков, Союз молочной отрасли («Союзмолоко»), Национальная мясная ассоциация, Русбренд, Рыбный союз и другие.
Речь идёт об инвестиционном налоговом вычете, который позволяет снижать налог на прибыль за счёт расходов на покупку и модернизацию оборудования, строительство и другие инвестиции. С 2025 года ставка налога на прибыль составляет 25%, из которых 17 п.п. идут в региональные бюджеты, а 8 — в федеральный. Производители пищевой продукции не входят в перечень федерального вычета, но могут уменьшать федеральную часть налога через региональный вычет.
По действующим правилам компании, применившие региональный инвестиционный вычет, вправе дополнительно уменьшать федеральный налог на 10% соответствующих расходов. Однако законопроект № 617–9, внесённый в Госдуму, предлагает запретить такую возможность для ряда отраслей. Региональную часть вычета поправки напрямую не отменяют.
Производители называют новые ограничения необоснованными. По оценкам отраслевых объединений, рентабельность пищевых производств около 8%, молочной — 7%. При высоких процентных ставках и возрастании налогов компании и так испытывают трудности с финансированием развития, и отмена вычета может привести к пересмотру инвестиционных программ.
Пищевой сектор включили в единый перечень с добывающими отраслями
В проекте закона перечислены девять отраслей, для которых предлагают отменить возможность уменьшать федеральную часть налога через региональный вычет. Помимо пищевых продуктов, напитков и табачной продукции в список вошли добыча угля, нефти и газа, металлургия и другие добычи, а также производство химических веществ.
Текущая статистика ФНС демонстрирует различия в рентабельности отраслей. За 2025 год прибыльность пищевого сектора составила 9,4%, что ниже среднего на 1,5 п.п.; добыча нефти и газа — 21,3%; химическое производство — 25,9%; табачная продукция — 43,3%; добыча металлических руд — 65,3%.
Доходность табачной отрасли существенно выше пищевой примерно в 4,6 раза, а добычи металлов — почти в семь раз. Добыча угля в 2025 году оказалась убыточной. Эти цифры — усреднённые по сектору и не означают, что каждая компания имеет такие результаты.
В пояснительной записке к законопроекту правительство называет изменение мерой для высокодоходных компаний. Однако цифры ФНС показывают, что не все отрасли в списке отличаются высокой рентабельностью.
Производители опасаются потерять уже накопленные вычеты
Заявления сторон отрасли указывают на неиспользованные инвестиционные вычеты, которые можно переносить на последующие периоды. По данным отраслевых источников, к началу октября часть таких вычетов оставалась неиспользованной.
Опасения сохраняются: поправки могут ограничить использование средств для будущих налоговых платежей. В тексте закона предусмотрено отдельное правило определения периода, в котором учитывались инвестиционные расходы.
Авторы письма предлагают сохранить действующие правила хотя бы для компаний, запланировавших инвестиции, и увеличить предел уменьшения федерального налога с 3% до 5% налоговой базы. По словам руководителя отраслевой ассоциации пивоварения, износ инфраструктуры достигает 80%, поэтому нужны средства на модернизацию.
Ранее сообщалось о предложениях расширить применение инвестиционного вычета и увеличить его размер до 20% суммы инвестиций; позже инициаторы уточнили, что концепция вычета относится к обсуждавшимся мерам.